
الأدوات والمقارنات
الذهب المرمّز أم صندوق الذهب أم السبيكة: أين تختفي تكلفتك؟
رسوم رمز الذهب وصندوق الذهب والسبيكة لا تقع في المكان نفسه: قارن النسبة السنوية وحد الاسترداد وفارق البيع والشراء في معادلة واحدة.
آخر مراجعة للمصادر: 21 سبتمبر 2026. هذه مادة تعليمية لقراءة بنود الرسوم والحقوق، وليست توصية شراء أو بيع ولا رأياً قانونياً أو ضريبياً أو شرعياً.
الجواب المختصر
الشراء عبر رمز ذهب، أو عبر صندوق ذهب متداول، أو عبر سبيكة مادية، ثلاثة طرق تضع التكلفة في أماكن مختلفة تماماً. لذلك فإن مقارنة رقم واحد بين الثلاثة تعطي نتيجة خاطئة غالباً.
في الصندوق المتداول تتركز التكلفة في نسبة مصروفات سنوية معلنة، تُخصم يومياً من أصول الصندوق، فلا تصلك فاتورة لكن كمية الذهب خلف كل وحدة تتناقص تدريجياً. وفي رموز الذهب لا توجد اليوم رسوم حفظ سنوية في أغلب المنتجات، وتظهر التكلفة لحظة الشراء والبيع، وعند الاسترداد المادي في صورة حد أدنى ورسم إجراء؛ والفرق المهم أن «لا نحصّل الآن» ليس مثل «لا يجوز لنا التحصيل». أما السبيكة فلا يوجد فيها بند نسبة سنوية أصلاً، وتتركز كلفتها في علاوة الشراء وخصم إعادة الشراء ومصاريف الحفظ والتأمين وإعادة الفحص عند البيع.
الطريقة الصحيحة للمقارنة ليست السؤال عن أقل نسبة، بل إدخال مدة احتفاظك ومبلغك وطريقة خروجك في معادلة واحدة، ثم النظر كم يُقتطع من كل مسار.
محتويات المقال
- أين يقع كل بند من بنود التكلفة في الأشكال الثلاثة؟
- من أين تتحقق من نسبة المصروفات السنوية للصندوق؟
- إلى متى تبقى رموز الذهب بلا رسوم حفظ؟
- في أي بنود من الأسئلة الشائعة الرسمية تُكتب رسوم XAUT؟
- لماذا تتركز تكلفة السبيكة في طرفي الشراء والبيع؟
- كيف تحسب كلفة سنة واحدة بنفسك؟
- أسئلة متكررة
- المصادر الأصلية
أين يقع كل بند من بنود التكلفة في الأشكال الثلاثة؟
الجواب المباشر: البنود لا تتطابق بين الأشكال الثلاثة، وغياب بند في عمود لا يعني اختفاء المبلغ بل انتقاله إلى موضع آخر.
| بند التكلفة | رمز الذهب | صندوق الذهب المتداول | السبيكة المادية |
|---|---|---|---|
| رسم سنوي | صفر في أغلب المنتجات اليوم، مع بنود تحتفظ بحق التعديل | معلن ويُخصم يومياً من الأصول | لا يوجد كبند، ويحل محله الحفظ والتأمين الفعلي |
| كلفة الدخول | عمولة الإصدار لدى المُصدر أو فارق السعر في السوق | عمولة الوسيط وفارق العرض والطلب | علاوة التاجر، وترتفع عادة كلما صغر الوزن |
| كلفة الخروج | فارق السعر في السوق أو رسم الاسترداد لدى المُصدر | عمولة الوسيط وفارق العرض والطلب | خصم إعادة الشراء وربما رسم فحص |
| أثناء الاحتفاظ | كلفة تأمين المحفظة ورسوم الحساب الخامل | لا إجراء إضافي | أجرة الخزنة أو القبو السنوية والتأمين |
| التحويل إلى معدن | حد أدنى للكمية وترتيبات تسليم | لا يستطيع المستثمر الفرد استرداد سبيكة مباشرة | هي معدن أصلاً |
بعد قراءة هذا الجدول يتضح أن النسبة الأدنى لا تعني الكلفة الإجمالية الأدنى. فمن ينوي الاحتفاظ أسابيع قليلة يكون أكثر تعرضاً لفارقي الدخول والخروج، ومن ينوي الاحتفاظ سنوات تصبح النسبة السنوية ومصاريف الحفظ هي المصروف الحقيقي.
من أين تتحقق من نسبة المصروفات السنوية للصندوق؟
الجواب المباشر: من صفحة الجهة المُصدرة الرسمية أو من نشرة الاكتتاب، لا من جداول المواقع الخارجية.
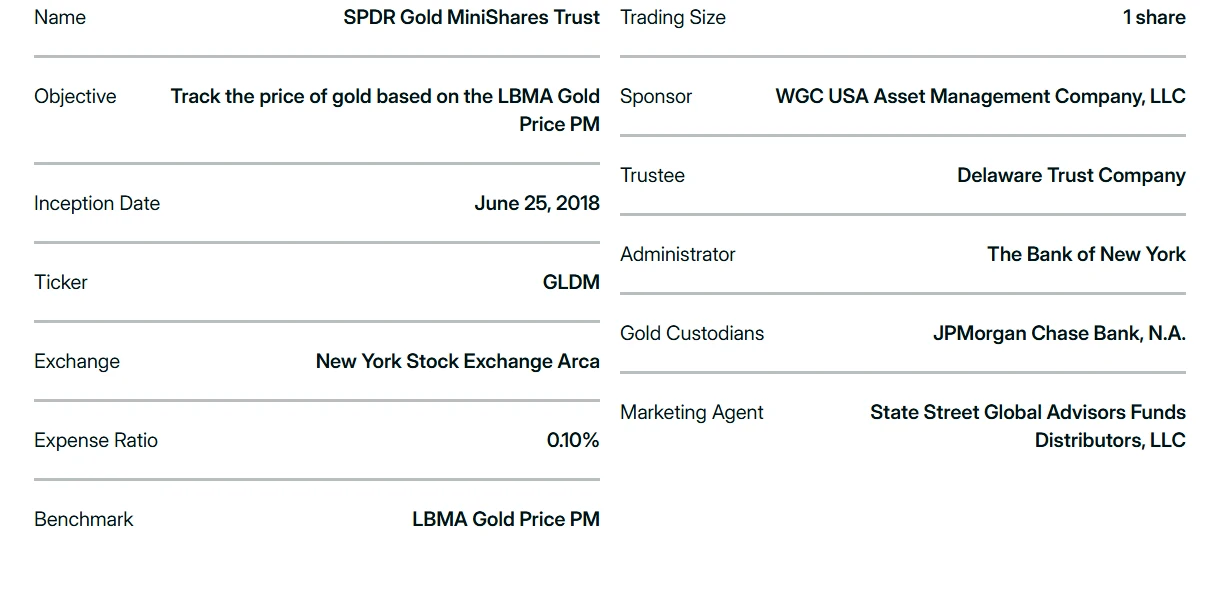
في الصورة أعلى المقال، يجمع جدول النظرة العامة في الصفحة الرسمية لصندوق SPDR Gold MiniShares Trust (الرمز GLDM) المعلومات الحاسمة في مكان واحد: نسبة مصروفات 0.10%، ومؤشر مرجعي LBMA Gold Price PM، وحافظ ذهب هو JPMorgan Chase Bank, N.A.، ووصي هو Delaware Trust Company، وتاريخ تأسيس 25 يونيو 2018. هذه البنود مجتمعة هي التي تصنع محل مقارنة صالحاً: النسبة تخبرك بحجم الاقتطاع السنوي، والحافظ والوصي يخبرانك من يحفظ المعدن ومن يمثل حاملي الوحدات.
وطريقة تحصيل النسبة تستحق التوضيح: لا تصلك فاتورة سنوية، بل تُدفع باستمرار من أصول الصندوق، فتتناقص كمية الذهب المقابلة لكل وحدة ببطء مع الزمن. أي أنك تدفع عبر نقصان المعدن خلف الوحدة لا عبر نقصان النقد في حسابك.
وهناك نقطة تُهمل كثيراً: ما يشتريه المستثمر الفرد وحدة مدرجة في البورصة، ولا يستطيع بها مطالبة الصندوق بسبيكة. فالإصدار والاسترداد المادي مفتوحان عادة للمشاركين المعتمدين فقط وبوحدات سلة كاملة، وشروط ذلك مكتوبة في نشرة الاكتتاب. فإذا كان سؤال «هل أصل إلى المعدن في النهاية؟» مهماً في قرارك، فهذا البند أهم من النسبة.
إلى متى تبقى رموز الذهب بلا رسوم حفظ؟
الجواب المباشر: في حالة PAX Gold، الصفحة التسويقية تقول إنه لا توجد رسوم حفظ اليوم، بينما تحتفظ شروط الخدمة بآلية تحصيلها لاحقاً؛ والوثيقتان تُقرآن معاً.
توضح شروط PAX Gold أن حامل الرمز يحصل على حصة نسبية من ملكية نفعية في سبائك ذهب بمواصفات التسليم في لندن، تحفظها Paxos Trust على أساس مفصول، وتشبّه الشروط هذا الترتيب بإيصال مستودع. وتنص الوثيقة نفسها على أن رسم الحفظ سيكون متوافقاً مع الممارسة السائدة في القطاع، ويُحصّل من جميع الحاملين نسبياً عبر إصدار رموز جديدة، مع إشعار مسبق مدته ثلاثون يوماً. ومعنى ذلك عملياً أنه حتى مع نسبة صفرية اليوم، توجد آلية جاهزة لتخفيف حصتك من دون إرسال فاتورة إليك.
وفي الشروط رقمان آخران يمرّان بسرعة لكنهما يمسّان صغار الحاملين مباشرة: رسم حساب خامل مقداره 2.00 دولار شهرياً بعد اثني عشر شهراً بلا نشاط؛ وحد استرداد السبيكة المادية هو 430 رمزاً لكل سبيكة تسليم لندني إضافة إلى الرسوم، مع اعتبار التزام المُصدر منتهياً بمجرد تسليم السبائك إلى شركة النقل التي تختارها، فتصبح مسؤولية الشحن والتأمين عليك.
والحساب البسيط يوضح النتيجة: 430 أونصة حد يصعب على المستثمر الفرد بلوغه، ولذلك فإن طريق الخروج الفعلي لدى معظم الحاملين هو البيع في السوق لا استرداد المعدن. وهذا يعني أن ما تتحمله حقيقة هو فارق السعر في السوق، لا بند الاسترداد المكتوب في العقد. ولفهم سبب ابتعاد سعر الرمز عن صافي قيمة الذهب، راجع لماذا ينحرف رمز الذهب عن صافي القيمة؟.
في أي بنود من الأسئلة الشائعة الرسمية تُكتب رسوم XAUT؟
الجواب المباشر: صفحة الأسئلة الشائعة الرسمية لـ Tether Gold توزّع الرسوم على بنود منفصلة يلزم فتح كل منها، ولا تكفي جملة تسويقية في الصفحة الأولى.
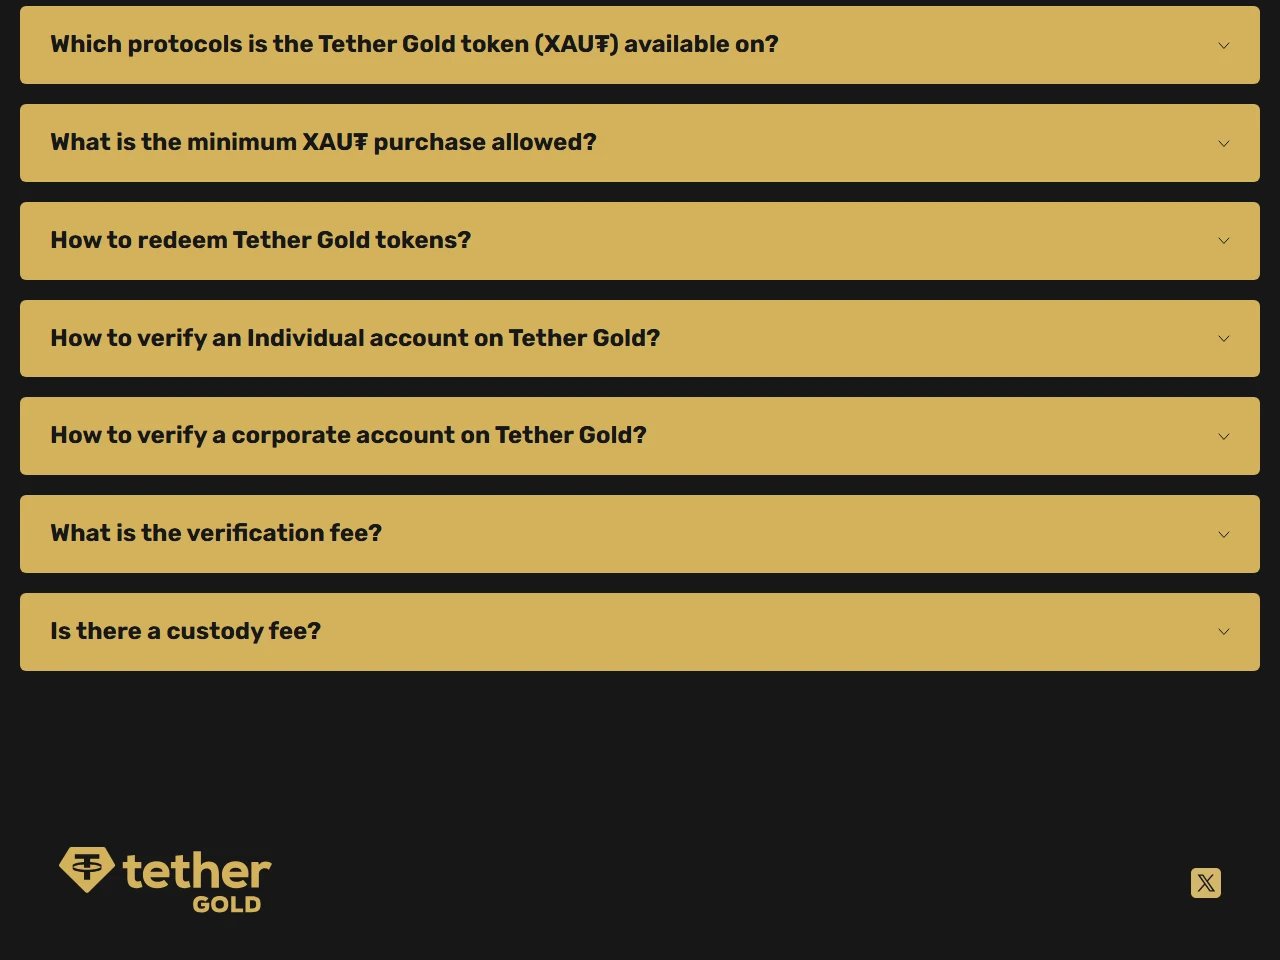
الصورة أعلاه لقطة فعلية من صفحة الأسئلة الشائعة الرسمية. والبنود المتصلة بالتكلفة ثلاثة على الأقل: «ما الحد الأدنى للشراء؟» و«كيف تسترد رموز Tether Gold؟» و«ما رسم التوثيق؟»، إضافة إلى بند مستقل بعنوان «هل يوجد رسم حفظ؟». والصفحة مطوية افتراضياً والأرقام مكتوبة داخل كل بند بعد فتحه، ولهذا فإن أي جدول مقارنة لا يذكر تاريخ المراجعة قد يكون ناقلاً عن نسخة قديمة.
وتشير المصادر المتداولة إلى أن حد استرداد السبيكة في XAUT هو أيضاً 430 رمزاً (ما يعادل سبيكة تسليم لندني)، وأن التسليم يتم في سويسرا مع إمكان أن يبيع المُصدر السبيكة في السوق السويسرية ويحوّل حصيلتها، مع رسم إجراء بنسبة مئوية عند الاسترداد المادي. تحقق من هذه البنود بنفسك في المواضع الظاهرة في الصورة وفي شروط الخدمة قبل إدراجها في جدولك، فهذا المقال لا يقدم قيمة نهائية بدلاً من الصفحة الرسمية.
لماذا تتركز تكلفة السبيكة في طرفي الشراء والبيع؟
الجواب المباشر: لا يوجد في الذهب المادي بند نسبة سنوية، لكن علاوة الشراء وخصم إعادة الشراء والحفظ والتأمين قد تتجاوز مجتمعة كلفة الشكلين الآخرين.
عند الشراء يضيف التاجر علاوة فوق سعر الذهب تغطي السك والنقل والمخزون والربح، وترتفع العلاوة النسبية كلما صغر وزن السبيكة. وعند البيع يحدث العكس: سعر إعادة الشراء أدنى من سعر الذهب وقتها، ومجموع الطرفين يشكل فارق ذهاب وإياب يقع فعلياً لحظة الشراء لكنه لا يظهر كاملاً إلا عند البيع.
أما مصروف فترة الاحتفاظ فيتوقف على مكان الحفظ. الحفظ في المنزل يبدو بلا كلفة، لكنك تتحمل مخاطر الأمان والتأمين بنفسك؛ والحفظ في خزنة مصرفية أو قبو متخصص له أجرة سنوية معلنة، ويفرّق القبو عادة بين حفظ مخصص وحفظ غير مخصص، والنتيجة القانونية عند الإفلاس تختلف بينهما. وهذا التمييز هو نفسه السؤال الأساسي في عالم الرموز: هل تملك معدناً محدداً أم مطالبة على مؤسسة؟ وقد فُصّلت طريقة التمييز في الذهب المرمّز لا يعني امتلاك سبيكة.
ويبقى بند إعادة البيع: فالسبيكة التي خرجت من غلافها الأصلي أو فقدت وثائقها قد تحتاج إلى إعادة فحص عند البيع، وهو ما يكلف وقتاً وربما رسماً. ومن يتعامل مع السبيكة كأداة قصيرة الأجل يقلّل عادة من شأن هذا البند.
كيف تحسب كلفة سنة واحدة بنفسك؟
الجواب المباشر: ضع المسارات الثلاثة في معادلة واحدة، وقارن فقط ما يتبقى من قيمة الذهب بعد سنة.
يمكن كتابة المعادلة هكذا:
الصافي بعد سنة ≈ المبلغ المستثمر
  − كلفة الدخول (عمولة أو علاوة)
  − الكلفة السنوية (النسبة × المبلغ، أو مصروف الحفظ والتأمين الفعلي)
  − كلفة الخروج المتوقعة (فارق السعر أو خصم إعادة الشراء أو رسم الاسترداد)
والمثال التالي تشغيل للمعادلة فقط، ومدخلاته افتراضية وُضعت لشرح طريقة الحساب وليست تسعيراً لأي منتج، فاستبدلها بأرقامك التي تحققت منها بنفسك:
| البند | صندوق متداول (افتراضي) | رمز ذهب (افتراضي) | سبيكة (افتراضي) |
|---|---|---|---|
| المبلغ المستثمر | 10,000 | 10,000 | 10,000 |
| كلفة الدخول | 5 عمولة + 5 فارق سعر | 20 إصدار أو فارق سعر | 400 علاوة بنسبة 4% |
| كلفة السنة | 10 بنسبة 0.10% | 0 لعدم وجود رسم حفظ حالياً | 60 قبو وتأمين |
| كلفة الخروج | 5 عمولة + 5 فارق سعر | 20 فارق سعر | 200 خصم إعادة شراء 2% |
| إجمالي المقتطع | 30 | 40 | 660 |
والمقصود ليس الأرقام نفسها بل أن الترتيب ينقلب مع المدة: فكلما طالت مدة الاحتفاظ زاد وزن بند النسبة السنوية، وكلما قصرت زاد احتمال أن يحسم فارق الدخول والخروج النتيجة. أعد الحساب بعشر سنوات بدل سنة واحدة وقد يتغير الترتيب تماماً.
وتتيح حاسبة مقارنة تكلفة الذهب المرمّز والذهب المادي في الموقع إدخال أرقامك في البنية نفسها من دون حساب يدوي.
وبعد إتمام الحساب تبقى خطوة لا تُختصر: تحديد ما تملكه من حقوق في كل مسار. فالتكلفة تحدد مقدار ما تخسره، أما الحق فيحدد ما يتبقى لك عند تعثر المُصدر أو الحافظ، وهما تقييمان منفصلان؛ وقد جُمعت أسئلة الفحص المقابلة في لمن يعود حق استرداد الذهب المرمّز؟.
أسئلة متكررة
هل المنتج الأقل نسبة سنوية هو الأقل تكلفة إجمالاً؟
ليس بالضرورة. فالنسبة السنوية تغطي فترة الاحتفاظ فقط ولا تشمل عمولات الدخول والخروج ولا فوارق الأسعار ولا العلاوة. وكلما قصرت مدة الاحتفاظ ارتفع وزن كلفتي الطرفين، ولمن ينوي الاحتفاظ أسابيع قليلة لا يكون فارق النسبة عاملاً حاسماً.
رموز الذهب لا تحصّل رسم حفظ اليوم، فهل يعني ذلك أنها لن تحصّله أبداً؟
لا يصح افتراض ذلك. ففي شروط PAX Gold مثلاً آلية صريحة لتحصيل رسم حفظ لاحقاً عبر إصدار رموز جديدة تُقتطع من الحاملين نسبياً، بإشعار مسبق ثلاثين يوماً. فالنسبة السارية اليوم شيء والصلاحية التعاقدية شيء آخر، وتجب قراءة الوثيقتين معاً.
هل يمكن لمشتري صندوق الذهب المتداول أن يطلب تحويل وحداته إلى سبيكة؟
لا في الحالة المعتادة للمستثمر الفرد. فالإصدار والاسترداد المادي مفتوحان عادة للمشاركين المعتمدين وبوحدات سلة كاملة، وما يُشترى في البورصة يُباع في البورصة. والشروط الدقيقة مرجعها نشرة اكتتاب الصندوق المعني.
ما أثر حد الاسترداد البالغ 430 رمزاً على صغار الحاملين؟
يعني عملياً أن مسار الاسترداد المادي غير متاح لهم، وأن الخروج الفعلي يتم بالبيع في السوق. ولذلك فإن ما يتحملونه هو فارق السعر وحالة السيولة وقت البيع لا رسم الاسترداد المكتوب في العقد، ويجب أن يتركز التقييم على عمق السوق وفارق السعر لا على وجود بند الاسترداد على الورق.
المصادر الأصلية
راجعت هيئة التحرير الروابط التالية في 21 سبتمبر 2026. والنسب والحدود والبنود قابلة للتغيير، ويبقى فتح النسخة الأحدث والتحقق منها لازماً قبل أي إجراء.